Julian Wulf |Honorar-Finanzanlagenberater
Julian Wulf |Honorar-Finanzanlagenberater
Ich unterstütze Sie dabei, ein verständliches und ganzheitliches Anlagekonzept zu entwickeln, das zu Ihren finanziellen Zielen, Ihrem Zeithorizont und zu Ihrer persönlichen Situation passt.
EVIDENZBASIERT
Meine Anlagenberatung orientiert sich an langfristigen Kapitalmarktdaten und nachvollziehbaren Prinzipien. Dazu gehören insbesondere Diversifikation, Risikobewusstsein, Kostenkontrolle und eine langfristig ausgerichtete Portfoliostruktur.
Wissenschaftliche Erkenntnisse können zukünftige Entwicklungen nicht sicher vorhersagen. Sie bieten jedoch eine fundiertere Entscheidungsgrundlage als kurzfristige Marktmeinungen, vermeintlich sichere Trends oder Renditeversprechen. Entscheidend ist deshalb nicht die nächste Prognose, sondern eine Anlagestruktur, die zu Ihren Zielen, Ihrem Anlagehorizont und Ihrer persönlichen Risikotragfähigkeit passt.
| Nach oben |
DIVERSIFIKATION
Eine breite Streuung bildet ein wesentliches Fundament meiner Anlagephilosophie. Statt den Anlageerfolg von wenigen Unternehmen oder einzelnen Märkten abhängig zu machen, wird das Kapital über verschiedene Regionen, Branchen und wirtschaftliche Risikofaktoren verteilt.
Die Portfoliotheorie nach Harry Markowitz zeigt, dass für das Risiko eines Portfolios nicht nur die einzelnen Anlagen, sondern auch deren Wechselwirkungen entscheidend sind. Anlagen, deren Wertentwicklungen nicht vollständig gleich verlaufen, können in ihrer Kombination das Verhältnis von erwarteter Rendite und Risiko verbessern. Dieser Zusammenhang hängt jedoch von den jeweiligen Schwankungen und Korrelationen ab und garantiert keine positive Wertentwicklung (vgl. Markowitz 1952: Portfolio Selection).
Dabei kommt es nicht allein auf die Anzahl der eingesetzten Fonds oder ETFs an. Mehrere Fonds können dieselben Unternehmen, Branchen oder Regionen enthalten und dadurch unbemerkte Konzentrationen erzeugen. Deshalb betrachte ich die Zusammensetzung, mögliche Überschneidungen und die Funktion jeder Anlage im Gesamtportfolio.
Unternehmensspezifische Risiken können durch Diversifikation reduziert werden. Allgemeine Marktrisiken lassen sich dagegen nicht vollständig vermeiden. Diversifikation kann Risiken vermindern, Verluste jedoch nicht ausschließen. Mein Ziel ist eine für Sie geeignete und nachvollziehbare Portfoliostruktur.
| Nach oben |
FAKTOR-INVESTING
Unternehmen unterscheiden sich unter anderem hinsichtlich ihrer Größe, Bewertung, Profitabilität und bisherigen Kursentwicklung. Die Kapitalmarktforschung untersucht seit Jahrzehnten, ob solche Merkmale zur Erklärung langfristiger Renditeunterschiede beitragen können. Zu den grundlegenden Forschungsarbeiten gehören insbesondere die Untersuchungen von Banz zum Size-Effekt, von Fama und French zu Value und Profitabilität sowie Carhart zum Momentum-Faktor (vgl. Banz, 1981; Fama, French, 1993 und 2015; Carhart, 1997).
Faktororientierte Investmentfonds versuchen, diese Erkenntnisse systematisch und regelbasiert umzusetzen. Dabei werden nicht einzelne vermeintliche Gewinner ausgewählt. Stattdessen wird eine größere Zahl von Unternehmen nach festgelegten Kriterien gewichtet.
Historische Faktorprämien versprechen jedoch keine sichere Mehrrendite. Faktorstrategien können über lange Zeiträume hinter dem breiten Markt zurückbleiben und zusätzliche Risiken oder Kosten verursachen. Ihr möglicher Nutzen zeigt sich deshalb nicht in einer kurzfristigen Mehrrendite, sondern in ihrer langfristigen und klar definierten Funktion innerhalb des Gesamtportfolios.
| Nach oben |
Banz, Rolf W. (1981): The Relationship Between Return and Market Value of Common Stocks, Carhart, Mark M. (1997): On Persistence in Mutual Fund Performance, Fama, Eugene F. und Kenneth R. French (1993): Common Risk Factors in the Returns on Stocks and Bonds, Fama, Eugene F. und Kenneth R. French (2015): A Five-Factor Asset Pricing Model
KOSTENMINIMIERUNG
Die Entwicklung der Kapitalmärkte können wir nicht kontrollieren. Viele Kosten einer Kapitalanlage sind dagegen bereits im Voraus bekannt oder zumindest abschätzbar. Bei gleicher Bruttowertentwicklung führen höhere Produkt-, Transaktions- und Depotkosten dazu, dass weniger Rendite beim Anleger verbleibt.
Deshalb bevorzuge ich transparente Investmentfonds und ETFs mit niedrigen laufenden Kosten. Die Auswahl richtet sich jedoch nicht allein nach dem Preis. Auch Anlagestrategie, Fondsvolumen, Handelbarkeit, Risiken und die Funktion im Gesamtportfolio müssen überzeugen. Das günstigste Produkt ist nicht automatisch die geeignetste Lösung.
Auch häufige Umschichtungen können zusätzliche Kosten und steuerliche Folgen verursachen. Veränderungen des Portfolios sollten deshalb einem nachvollziehbaren Zweck dienen und nicht allein auf kurzfristigen Marktbewegungen oder wechselnden Prognosen beruhen.
Kostenbewusstsein bedeutet für mich daher nicht, jede Ausgabe zu vermeiden, sondern Kosten und Nutzen sorgfältig gegeneinander abzuwägen.
| Nach oben |
GLOBALE EINORDNUNG
| Nach oben |
Politische Konflikte, Handelsbeschränkungen, Rohstoffabhängigkeiten und technologische Rivalitäten können Lieferketten, staatliche Ausgaben, regulatorische Rahmenbedingungen und Kapitalmärkte beeinflussen. Richtung, Ausmaß und Dauer dieser Auswirkungen lassen sich jedoch nicht verlässlich vorhersagen (vgl. IMF, 2025: Geopolitical Risks: Implications for Asset Prices and Financial Stability).
Deshalb berücksichtige ich geopolitische Entwicklungen bei der langfristigen Einordnung des Anlageumfelds, ohne daraus kurzfristige Kauf- oder Verkaufsentscheidungen abzuleiten. Dabei nutze ich öffentlich zugängliche Analysen etablierter Forschungsinstitute und internationaler Organisationen, um unterschiedliche Perspektiven und mögliche Risiken sachlich bewerten zu können (vgl. CFA Institute, 2025: Geopolitical Change: Investors Should Focus on the Long Term).
Aus politischen Entwicklungen oder steigenden staatlichen Ausgaben lässt sich nicht zuverlässig auf die zukünftige Wertentwicklung bestimmter Branchen, Märkte oder Investmentfonds schließen. Geopolitische Analysen dienen deshalb der Risikoeinordnung und nicht der Vorhersage kurzfristiger Marktbewegungen.
MONTE-CARLO-SIMULATION
Die zukünftige Entwicklung der Kapitalmärkte lässt sich nicht verlässlich vorhersagen. Eine Monte-Carlo-Simulation ermöglicht es jedoch, auf Grundlage festgelegter Rendite- und Risikoannahmen eine Vielzahl unterschiedlicher Vermögensverläufe modellhaft zu berechnen. Dadurch wird sichtbar, welche Bandbreite möglicher Ergebnisse unter den gewählten Modellannahmen auftreten kann.
Die Simulation hilft dabei, nicht nur einen durchschnittlichen Verlauf zu betrachten. Sie zeigt auch ungünstige Szenarien, mögliche zwischenzeitliche Verluste und die Auswirkungen unterschiedlicher Marktverläufe auf das geplante Anlageziel. Auf diese Weise können Renditechancen und Verlustrisiken vor der Anlageentscheidung anschaulicher eingeordnet werden.
Für die Schätzung der erwarteten Renditen nutze ich unter anderem ein statistisches Verfahren nach Efron und Morris. Der sogenannte Shrinkage-Ansatz soll den Einfluss besonders extremer und möglicherweise zufallsbedingter Einzelschätzungen reduzieren (vgl. Efron, Morris 1975: Data Analysis Using Stein’s Estimator and Its Generalizations).
Eine Monte-Carlo-Simulation ist allerdings keine Prognose und keine Garantie für eine bestimmte Wertentwicklung. Ihre Ergebnisse hängen von den verwendeten Daten und Modellannahmen ab. Tatsächliche Vermögensverläufe können erheblich abweichen und auch außerhalb der simulierten Bandbreite liegen.
Die Simulation erweitert allerdings den Blick über eine einzelne Renditeannahme hinaus und unterstützt Sie dabei, auch mögliche Verlustphasen in Ihre Anlageentscheidung einzubeziehen.
| Nach oben |
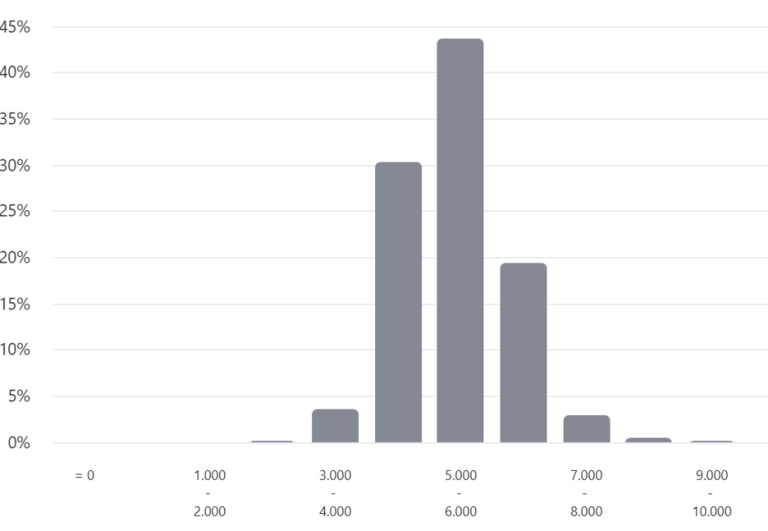
Hinweis: Modellhafte Verteilung möglicher Endvermögen auf Grundlage der verwendeten Annahmen. Die Darstellung ist keine Prognose oder Garantie. Tatsächliche Ergebnisse können erheblich abweichen. Abbildung: XPS-Privatfinanz.
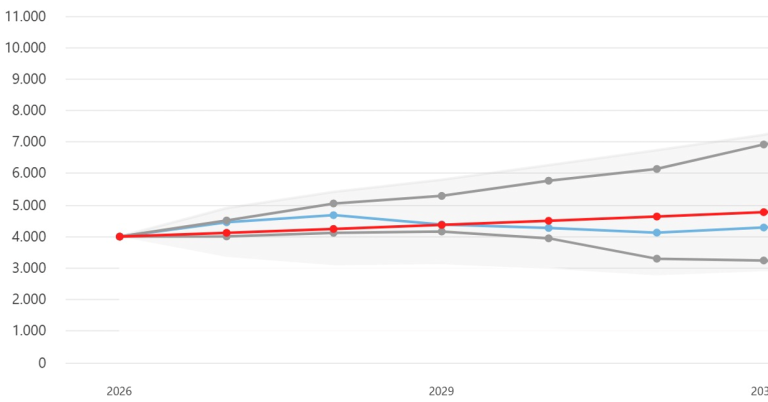
Hinweis: Ausgewählte Vermögensverläufe der Monte-Carlo-Simulation unter den verwendeten Modellannahmen. Die tatsächliche Entwicklung kann auch außerhalb der dargestellten Bandbreite liegen. Abbildung: XPS-Privatfinanz.
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.